十大船企半年报出炉,诡异行情:海运费涨了,利润反而集体下滑
十大海运巨头半年报
运价涨了,利润却集体下滑
钱去哪了?一篇讲清楚
2026年上半年,集装箱航运市场交出了一份让很多人看不懂的答卷——
据上海航运交易所数据,上半年SCFI均值1956点,同比涨15%,6月末较年初暴涨95.65%。美西线从年初2218美元/FEU飙至6630美元/FEU,欧洲线从1719美元涨到3418美元。
运价涨了这么多,船公司应该赚翻了吧?
并没有。
翻开十大航运巨头的半年报,一个残酷的事实摆在眼前:除了少数几家,大多数船公司的利润都在下滑。
今天把十家的数据摊开来看,看看到底发生了什么。
十大巨头半年报:谁在赚,谁在亏?
No.1 · 全球运力第一
MSC 地中海航运 (瑞士/意大利)
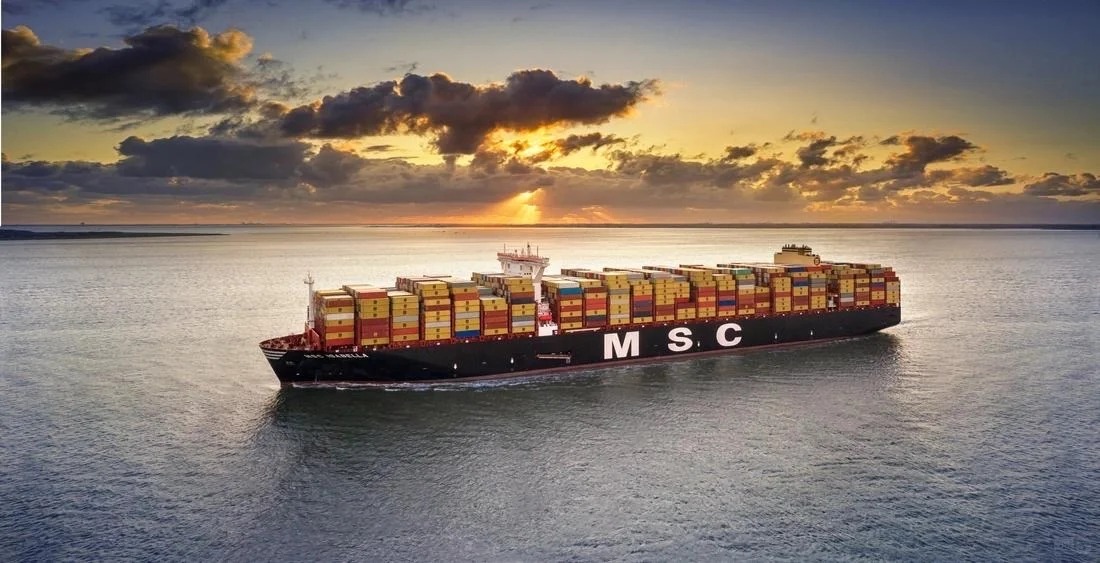
半年报数据:未公开。MSC作为全球最大集装箱航运公司,至今保持私营企业身份,不发布季度或半年度财务报告。据Alphaliner估算,MSC目前运营约480万TEU运力,市场份额约17%。不披露数据本身,就是这个行业"信息黑箱"的缩影。
No.2 · 综合物流转型标杆
马士基 Maersk (丹麦)

H1 2026业绩:
营收:Q2单季158亿美元(+20%),H1估计约290亿美元
海运运价:平均每FEU收入2746美元(+22%)
海运货量:336万FEU(+4.1%)
海运EBIT:Q2 9.35亿美元(去年同期2.29亿,Q1为-1.92亿)
全年EBITDA指引上调至105-125亿美元(此前80-100亿)
点评:马士基是少数运价上涨真正转化为利润的公司。Q2海运EBIT翻了4倍,但要注意的是——Q1海运板块亏损1.92亿美元。上半年整体看,成本端的燃油、拥堵和绕航开支吃掉了大量收入。CEO自己说了:"瓶颈已经从海上转移到陆侧,港口承载力才是真正的问题。"
No.3 · 航运利润率最高
达飞 CMA CGM (法国)

H1 2026业绩:
营收:Q2单季156.9亿美元(+19.2%)
海运运价:平均每TEU收入1575美元(+15.1%)
海运货量:630万TEU(+6%)
EBITDA:Q2 29.9亿美元(+31%),航运EBITDA利润率22.7%(三大船公司中最高)
净利润:Q2 7.7亿美元(去年同期5.2亿,+48%)
点评:达飞是三大欧洲巨头中利润率最好看的。航运EBITDA利润率22.7%,马士基19.4%,赫伯罗特只有13.6%。但注意——物流板块CEVA拖了后腿,营收涨8.5%但EBITDA跌15.4%,利润率从10%降到7.8%。运价涨的钱,被物流端的低效率吞掉了一部分。
No.4 · 中国集运龙头
中远海控 COSCO (中国)含东方海外

H1 2026业绩:
营收:1119.22亿元(约155亿美元,+2.59%)
归母净利润:134.19亿元(约18.6亿美元,-23.48%)
海运货量:1427.95万TEU(+7.52%)
营业成本:913.96亿元(+6.24%),成本增速是收入增速的2.4倍
子公司东方海外H1净利润:7.28亿美元(-23.71%)
点评:最扎心的一组数据——收入涨2.59%,成本涨6.24%,成本增速是收入的2.4倍。货运量涨了7.5%,但利润跌了23.5%。多拉的货、多涨的价,最后全被燃油、汇兑损失(8.1亿元)和绕航成本吃掉了。中远海控+东方海外"双品牌"合计运力超530万TEU,规模是优势,但规模也意味着更高的刚性成本。
No.5 · 利润暴跌73%
赫伯罗特 Hapag-Lloyd (德国)
Q2 2026业绩:
营收:58.4亿美元(+11%)
海运运价:平均每TEU 1475美元(+8.9%)
海运货量:348万TEU(+3.5%)
EBITDA:8.29亿美元(+1%,几乎原地踏步)
航运EBITDA利润率:仅13.6%(三大欧洲船公司中最低)
点评:赫伯罗特是这份榜单上"最惨"的巨头——营收涨11%,利润几乎没动,利润率仅13.6%,不到达飞的一半。收入多了、运价涨了、货也多拉了,但利润就是没涨。为什么?燃油成本暴涨、保险翻倍、红海绕航多烧的油,把运价上涨的红利吃得干干净净。目前正在推进收购以星ZIM,全年指引已上调,但能不能把成本管住,是最大悬念。
No.6 · 日系集运代表
海洋网联 ONE (日本)

FY2026全年预估(截至2026年6月):
营收:约194亿美元
EBITDA:约36亿美元
EBIT:约11亿美元
净利润:约9亿美元
点评:ONE换了新CEO,明确目标是2030年运力从220万TEU扩到300万TEU。数据上看全年预估还算稳健,但EBIT仅11亿美元,利润率不到6%。跟达飞22.7%的航运利润率比,差距不是一点半点。日系船公司一贯的"保守定价+长约为主"策略,在运价暴涨的行情下反而成了制约。
No.7 · 台湾集运龙头
长荣海运 Evergreen (中国台湾)
Q2 2026业绩:
已公布Q2业绩,具体数据详见长荣官方财报。据行业报道,受益于美线和欧线运价上涨,Q2业绩环比Q1明显改善。
点评:长荣作为台湾最大集运公司,运营约200万TEU运力,在跨太平洋航线上布局深厚。上半年运价"前低后高"的走势下,Q2明显受益,但全年利润能否追上2024-2025年的水平,还要看下半年旺季的持续性。
No.8 · 韩国最大船公司
HMM 现代商船 (韩国)
H1 2026业绩:
营收:6.12万亿韩元(约43亿美元,+12%)
净利润:7650亿韩元(约5.42亿美元,-37%)
Q2净利润:4110亿韩元(环比大幅改善)
过去15个月投资超10万亿韩元用于提升竞争力
点评:经典案例——收入涨12%,利润跌37%。HMM的"Hub & Spoke"策略和燃油优化在Q2开始见效,Q2利润环比大幅改善。但上半年整体看,中东局势推高的燃油和保险成本,远远跑赢了运价涨幅。
No.9 · 台湾第二大集运
阳明海运 Yang Ming (中国台湾)

H1 2026业绩:
营收:845.8亿新台币(约26.8亿美元)
净利润:71.7亿新台币(约2.27亿美元)
Q2 EPS:1.64新台币(Q1为0.41新台币,环比大幅提升)
点评:阳明上半年利润率偏低,EPS仅2.05新台币,但Q2环比改善明显。公司在业绩说明中提到——关税政策变动和能源成本上升推高了进口订舱需求,旺季提前到来。但港口拥堵(上海港、欧洲主要港口)在Q2恶化,恶劣天气、短期出货潮和码头运营瓶颈叠加,给成本控制带来巨大压力。
No.10 · 正在被收购的以色列船公司
以星 ZIM (以色列)
H1 2026业绩:
H1净利润:亏损2200万美元(去年同期盈利3.2亿,由盈转亏)
Q2净利润:6400万美元(+170%,环比大幅改善)
Q2营收:18亿美元(+9%)
全年调整后EBITDA指引:20-24亿美元
点评:ZIM是这份榜单上唯一一个上半年亏损的巨头——H1净亏2200万美元,去年同期还赚了3.2亿。不过Q2已经转正(6400万),公司预计下半年表现会显著更强。另一个重大变量:赫伯罗特正在以每股35美元收购ZIM,预计Q4完成。如果被收购成功,"十大巨头"的排名将重新洗牌。
PART 03
运价涨了,钱到底去哪了?
看完十家数据,核心问题就一个:运价涨了这么多,利润去哪了?
① 燃油成本
红海/霍尔木兹海峡绕航,远东到欧洲航程拉长30%,每艘船单程多烧几十万美元的燃油。全球船队运力增长6.1%,但有效运力被绕航"吃掉"了一大块
② 保险与战争附加费
中东局势升级后,经过霍尔木兹海峡和红海的船舶保费翻倍,战争风险附加费从几百美元/航次飙升到数万美元
③ 港口拥堵与滞港费
马士基CEO原话:"瓶颈已经从海上转移到陆侧"。上海港、欧洲主要港口Q2拥堵恶化,船舶等待时间延长,堆存费和滞箱费大幅增加
④ 环保合规成本
EU ETS碳税覆盖航运、IMO CII能效评级强制执行,船舶技术改造和碳配额购买成本持续扩大。中远海控一口气订了12艘LNG双燃料新船,这笔投资会在未来几年持续摊入成本
⑤ 空箱调运成本
贸易流严重失衡——远东出口爆满,返程空箱成倍增加。马士基CEO说得很直白:"返程空箱越来越多,码头吞吐量增速将远高于货量增速"
运价涨的是"面子"
成本吃的是"里子"
赚到的运费,全交给了加油站、保险公司和港口
PART 04
对跨境卖家意味着什么?
船公司赚不赚钱,跟你有关系——而且关系很大。
运价短期不会降
只要红海和霍尔木兹海峡的问题不解决,有效运力就被持续"锁死"。SCFI 9月末还在3662点高位,9-10月传统旺季叠加抢运,运价大概率维持高位
附加费会继续涨
船公司利润被成本吃掉,一定会通过附加费转嫁给货主。BAF(燃油附加费)、PSS(旺季附加费)、WRS(战争风险附加费)——这些名字你接下来会频繁看到
海外仓比直邮更有优势
运价高位波动时,提前备货到海外仓比临时直邮更可控。批量出运锁定长约运价,比在现货市场抢舱位靠谱得多
选对物流合作伙伴比比价更重要
在船公司利润普遍承压的环境下,能帮你锁定舱位、控制附加费、灵活调配仓储的物流伙伴,比单纯给你最低价的人重要得多
巨头们在为成本发愁
你要做的是
别让这些成本,变成你的成本
最后:凯西国际,恭祝商祺 国际货运 ,海外仓等业务咨询 欢迎后台留言或联系我司商务团队 数据来源:马士基Q2 2026财报 / 达飞Q2 2026财报 / 中远海控2026半年报 / 赫伯罗特Q2 2026财报 / ONE FY2026预估 / 阳明海运H1 2026财报 / HMM H1 2026财报 / 以星ZIM H1 2026财报 / 东方海外H1 2026财报 / 上海航运交易所SCFI数据 / Trans.info行业分析 免责声明:本文基于各公司公开财报及行业数据整理分析,部分公司(MSC、长荣、万海)未披露完整半年报数据,仅供参考,不构成投资或贸易决策建议。